Portage salarial international
ce que la frontière change vraiment
Facturer un client étranger, partir en mission ou vivre hors de France : trois réalités que le terme mélange. Voici ce qui change pour votre contrat, votre couverture sociale et vos impôts.
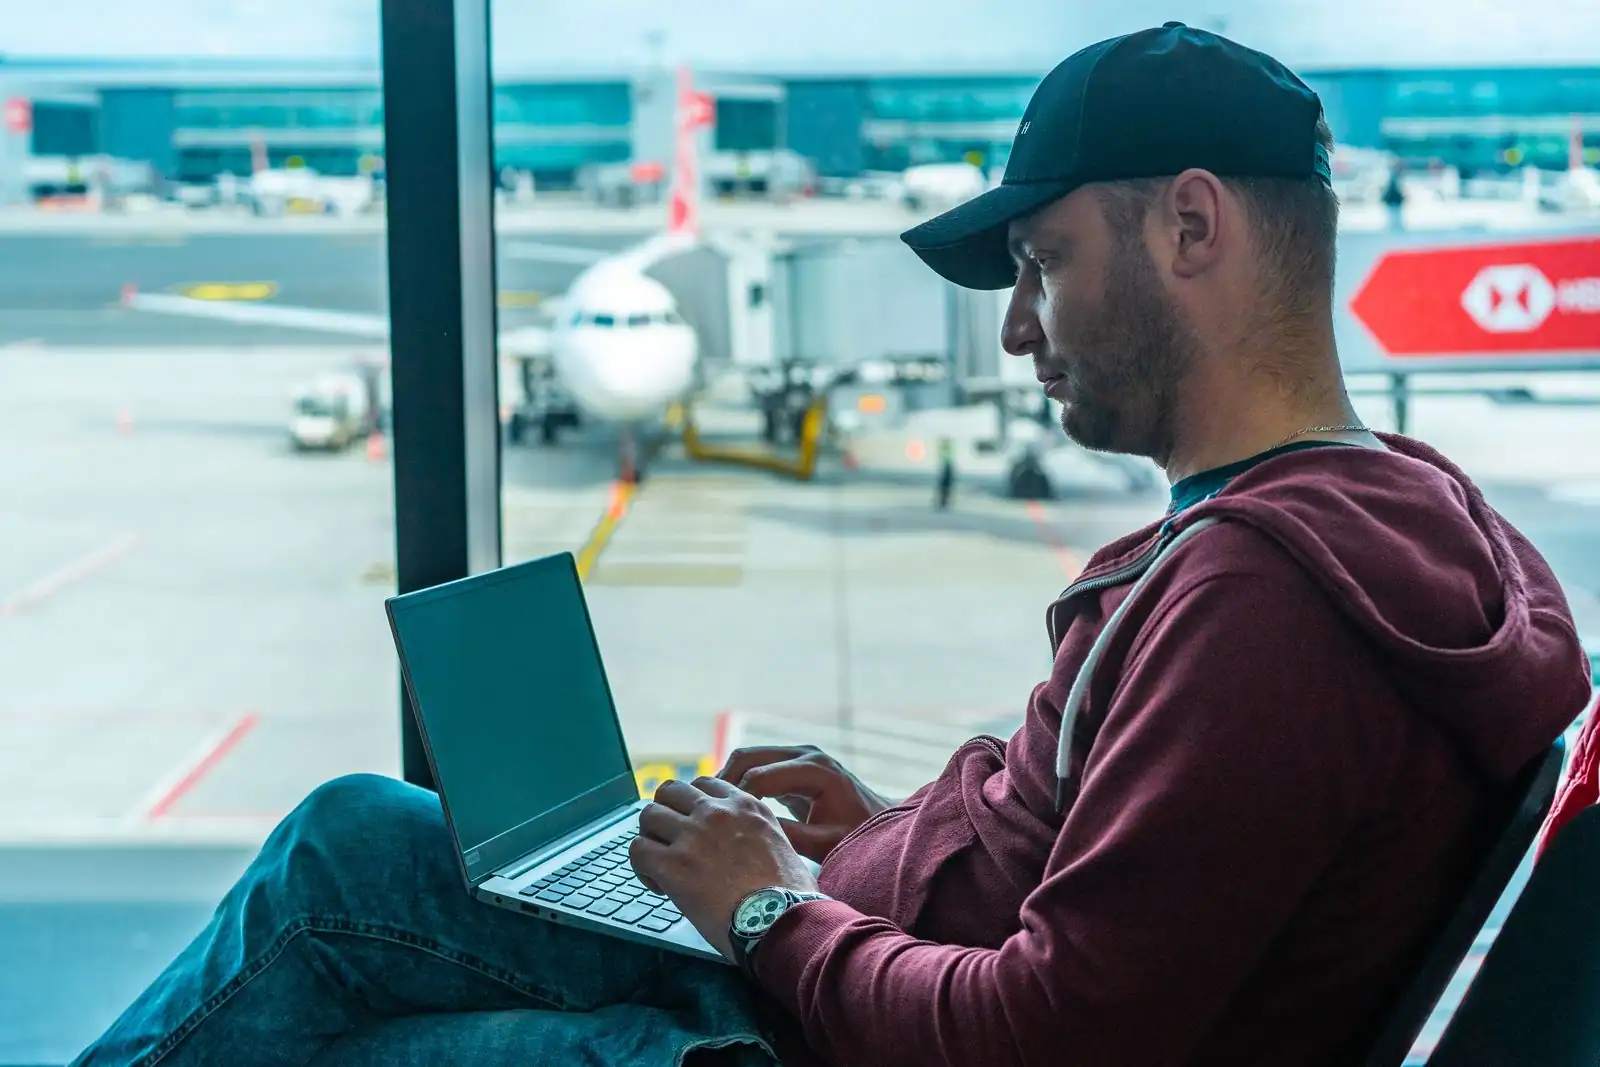
Le portage salarial international recouvre trois situations distinctes : facturer un client étranger depuis la France, exécuter une mission sur le sol étranger, ou être un consultant qui réside déjà hors de France. Dans les trois cas, le contrat de travail reste français et signé avec une société de portage établie en France. Ce qui change, c’est la protection sociale : détachement avec formulaire A1 en Europe, expatriation au-delà. Et le pays d’imposition, déterminé par votre résidence fiscale et par la convention signée entre la France et le pays concerné.
- Client à l’étranger, travail depuis la France : rien ne change pour vous, tout se joue dans la facturation.
- Mission sur place : détachement, formulaire A1 demandé par l’employeur à l’Urssaf, formalités locales éventuelles.
- Hors Espace économique européen : tout dépend de l’existence d’une convention bilatérale de sécurité sociale.
- Impôts : la résidence fiscale décide, pas la durée du séjour prise isolément.
Sous une même expression, trois situations très différentes cohabitent. Un développeur parisien qui facture une agence belge, une ingénieure qui part huit mois sur un site industriel au Maroc et un consultant installé à Lisbonne toute l’année parlent tous de portage salarial international. Leurs contraintes n’ont pourtant presque rien en commun.
Avant de comparer des sociétés de portage, il faut donc savoir de laquelle des trois on relève. C’est ce tri qui détermine la couverture sociale, les démarches à engager et le pays où l’impôt sera dû.
Ce que recouvre vraiment le portage salarial à l’international
Un client à l’étranger, une mission depuis la France
C’est le cas le plus simple, et de loin le plus fréquent. Vous travaillez depuis votre bureau français, en visio ou en déplacements ponctuels, pour une entreprise située hors de France. Votre société de portage émet une facture à destination de ce client étranger, encaisse le paiement, puis vous verse un salaire.
Rien ne change pour vous sur le plan social : vous restez salarié français, affilié au régime général, imposé en France. La partie internationale se joue en coulisses. Une prestation vendue à un professionnel établi dans un autre pays suit des règles de territorialité qui font généralement porter la taxe par le client, dans son propre pays : la facture part alors hors taxes. C’est à la société de portage de vérifier ce point et de justifier la qualité professionnelle du client, pas à vous. Un déplacement de trois jours à Bruxelles pour un comité de pilotage ne fait pas basculer la mission dans une autre catégorie.
Une mission exécutée sur le sol étranger
Vous partez plusieurs semaines ou plusieurs mois travailler dans le pays du client. Le droit du travail local, la sécurité sociale locale et, dans bien des pays, les autorités d’immigration entrent alors dans l’équation. Un contrat de travail français ne vaut jamais autorisation de travailler ailleurs : selon la destination, un visa de travail, un permis ou une déclaration préalable auprès des autorités du pays d’accueil reste à obtenir, et cette démarche prend du temps.
C’est la configuration qui demande le plus de préparation, et celle où le rôle de la société de portage devient réellement technique. Une précision utile au passage : elle vous emploie, elle ne vous trouve pas de mission. La prospection reste votre travail, à l’étranger plus encore qu’en France.
Un consultant qui vit déjà hors de France
Vous résidez à l’étranger et vous cherchez un cadre pour facturer des clients, français ou non. La situation ressemble à la précédente, mais l’ordre des choses s’inverse : ce n’est plus une mission qui vous fait franchir la frontière, c’est votre résidence qui est déjà ailleurs. Toutes les sociétés de portage n’acceptent pas ce profil, et rarement dans tous les pays : employer un salarié qui réside durablement à l’étranger déclenche des obligations déclaratives dans le pays de résidence que toutes ne savent pas assumer.
Client étranger, travail en France
Salarié français, régime général, impôt en France. La dimension internationale se limite à la facturation gérée par la société de portage.
Mission sur le sol étranger
Détachement ou expatriation selon la durée et le pays, formulaire A1 en Europe, formalités d’immigration à anticiper.
Consultant résidant à l’étranger
Résidence fiscale et affiliation sociale se règlent au cas par cas. Toutes les sociétés de portage n’acceptent pas ce profil.
Le socle qui ne bouge pas
un contrat de travail français
Quelle que soit la configuration, le montage repose sur un point fixe : un contrat de travail français, conclu avec une société de portage établie en France. Le portage salarial est encadré par l’ordonnance du 2 avril 2015, ratifiée l’année suivante, puis par la convention collective de branche des salariés en portage salarial signée en mars 2017. Ces textes imposent notamment que la société ait le portage pour activité exclusive et qu’elle justifie d’un cautionnement financier obligatoire, destiné à couvrir le paiement des salaires en cas de défaillance.
Cette base n’est pas un détail administratif. C’est elle qui rend le reste possible : sans employeur français, pas de détachement, pas de maintien à la Sécurité sociale française, pas de bulletin de paie opposable à une administration. Le triangle habituel du portage — vous, le client, la société de portage — reste identique, avec un client simplement situé de l’autre côté d’une frontière.
Détaché ou expatrié
deux régimes qui n’ont rien à voir
Dès que la mission s’exécute hors de France, une bascule se joue sur la protection sociale. Deux régimes existent, et le vocabulaire courant les confond souvent. Le détachement maintient votre rattachement à la Sécurité sociale française. L’expatriation vous en sort, avec les conséquences que cela suppose sur la maladie, la retraite et la prévoyance.
| Critère | Salarié détaché | Salarié expatrié |
|---|---|---|
| Sécurité sociale | Maintien du rattachement français | Sortie du régime général, rattachement au système local |
| Durée | Limitée : 24 mois dans l’Espace économique européen, variable ailleurs | Sans limite de principe, adaptée aux séjours durables |
| Document clé | Formulaire A1 en Europe, certificat prévu par la convention ailleurs | Adhésion volontaire possible à la Caisse des Français de l’étranger |
| Retraite | Cotisations françaises poursuivies | Droits locaux, continuité française seulement si adhésion volontaire |
Le détachement et le formulaire A1 en Europe
À l’intérieur de l’Union européenne et de l’Espace économique européen, la coordination des régimes de sécurité sociale repose sur le règlement européen 883/2004. Le principe : un travailleur ne cotise que dans un seul État. Le détachement permet de continuer à cotiser en France pendant une mission menée dans un autre État membre, dans une limite de vingt-quatre mois.
Le document qui matérialise ce statut est le formulaire A1, demandé par l’employeur — donc par la société de portage — auprès de l’Urssaf. Il atteste de votre affiliation française auprès des autorités du pays d’accueil, qui peuvent le réclamer lors d’un contrôle sur site. Sa délivrance prend du temps : une demande lancée la veille du départ est une demande lancée trop tard.
Hors Union européenne
tout dépend des conventions bilatérales
En dehors de l’Espace économique européen et de la Suisse, il n’existe pas de règle générale. D’après le Cleiss, le centre des liaisons européennes et internationales de sécurité sociale, la France est liée par une quarantaine de conventions bilatérales — un ordre de grandeur qui évolue au fil des signatures. Chaque texte fixe ses propres conditions, à commencer par la durée maximale de détachement, qui varie d’une convention à l’autre.
Quand aucune convention ne lie la France au pays d’accueil, la double cotisation devient possible : cotisations françaises maintenues d’un côté, cotisations locales exigées de l’autre pour le même travail. Le coût du montage augmente d’autant, et c’est souvent à ce moment qu’une mission apparemment rentable cesse de l’être.
L’expatriation et le rôle de la CFE
Au-delà des durées autorisées, ou dans les situations d’installation durable, le statut de détaché laisse place à celui d’expatrié. Vous sortez alors du régime général français et relevez du système local. Pour éviter les trous de couverture, un salarié expatrié peut adhérer à la Caisse des Français de l’étranger, un régime volontaire qui maintient une assurance maladie, maternité, accidents du travail et une continuité pour la retraite de base. Cette adhésion n’a rien d’automatique : elle se réfléchit avant le départ, une souscription tardive exposant à des périodes non couvertes.
Où serez-vous imposé
La question de l’impôt ne se règle pas selon les préférences de chacun, mais selon la résidence fiscale. Tant que la vôtre reste en France, vos revenus de portage y sont en principe déclarés.
L’article 4 B du code général des impôts fixe les critères qui font d’une personne un résident fiscal français : y avoir son foyer ou son lieu de séjour principal, y exercer son activité professionnelle principale, ou y avoir le centre de ses intérêts économiques. Ces critères sont alternatifs, pas cumulatifs : un seul suffit. Et quand deux pays vous considèrent tous les deux comme résident, c’est la convention fiscale signée entre eux qui départage, selon un ordre de critères qu’elle définit elle-même.
La règle des cent quatre-vingt-trois jours circule beaucoup et n’a rien d’universel. Elle figure dans certaines conventions fiscales, assortie de conditions qui l’accompagnent, et pas dans d’autres. La France a signé plus d’une centaine de conventions destinées à éviter la double imposition : c’est le texte applicable au pays concerné qui tranche, pas un seuil mémorisé de seconde main. Lisez la convention sur le site de l’administration fiscale, et faites-vous accompagner dès que la mission dépasse quelques mois — une erreur de résidence fiscale se répare mal, et se répare cher.
Ce qu’il faut vérifier avant de signer avec une société de portage
Toutes les sociétés de portage affichent une page « international ». Elles ne recouvrent pas les mêmes capacités réelles. Quelques questions permettent de faire le tri assez vite.
-
Demandez l’antériorité sur le pays visé
Combien de consultants la société a-t-elle déjà portés dans ce pays précis ? Une pratique établie sur une destination vaut mieux qu’une brochure généraliste couvrant le monde entier.
-
Faites nommer qui fait quoi
Demande de formulaire A1, suivi des autorisations locales, déclarations préalables : la réponse doit être précise et nominative, pas un « nous nous occupons de tout ».
-
Faites préciser le traitement des frais de mission
Déplacements, logement, assurances : ce sont eux qui creusent l’écart entre deux propositions comparables sur le papier.
-
Vérifiez les obligations légales de la société
Cautionnement financier imposé par la loi, activité exclusive de portage, appartenance éventuelle à un syndicat professionnel de la branche.
-
Exigez une simulation écrite, pays réel inclus
Un chiffre donné au téléphone ne vaut rien ici : l’écart entre une mission en Belgique et la même mission au Brésil ne tient pas dans une moyenne.
Les limites du modèle, à connaître avant de s’engager
Le portage international perd de son intérêt dans plusieurs cas de figure. Sur une mission longue dans un pays sans convention de sécurité sociale, la double cotisation pèse lourd. Sur une installation qui se prolonge au-delà des durées de détachement autorisées, le maintien d’un contrat français devient difficile à justifier, et d’autres cadres méritent d’être étudiés : création d’une structure locale, adoption du statut d’indépendant du pays de résidence, ou recours à un employeur de référence établi sur place. Aucun de ces cadres n’est meilleur en soi ; ils répondent simplement à une installation durable, là où le portage répond à une mission.
À cela s’ajoutent les formalités d’immigration, qui ne disparaissent jamais, et une couche de gestion supplémentaire dont le coût vient s’ajouter aux frais habituels.
Ces réserves n’annulent pas ce que le modèle fait bien : sécuriser une mission ponctuelle à l’étranger sans créer de structure locale, avec un statut de salarié et une protection sociale identifiable. Le bon réflexe consiste à savoir, avant de signer, si l’on part pour une mission ou pour une vie.
Peut-on facturer un client étranger en portage salarial ?
Oui. La société de portage émet la facture vers le client étranger et vous verse un salaire. Si vous travaillez depuis la France, rien ne change pour vous : vous restez salarié français, affilié au régime général et imposé en France. La dimension internationale se joue uniquement dans la facturation, gérée par la société de portage.
Le formulaire A1 est-il obligatoire pour une mission en Europe ?
Il est nécessaire dès que vous exécutez une mission dans un autre État de l’Espace économique européen tout en restant affilié à la Sécurité sociale française. C’est l’employeur, donc la société de portage, qui le demande à l’Urssaf. Les autorités du pays d’accueil peuvent le réclamer lors d’un contrôle, et sa délivrance demande un délai : la demande se lance en amont du départ.
Quelle est la durée maximale d’un détachement à l’étranger ?
Dans l’Union européenne et l’Espace économique européen, la coordination prévue par le règlement 883/2004 plafonne le détachement à vingt-quatre mois. Hors de cette zone, la durée dépend de la convention bilatérale de sécurité sociale signée entre la France et le pays d’accueil, et varie d’un texte à l’autre. Sans convention, aucun maintien automatique n’est prévu.
Quelle différence entre salarié détaché et salarié expatrié ?
Le détaché reste rattaché à la Sécurité sociale française pendant sa mission et continue d’y cotiser. L’expatrié sort du régime général et relève du système social local. Pour éviter une rupture de couverture, il peut adhérer à la Caisse des Français de l’étranger, un régime volontaire couvrant notamment la maladie et la retraite de base.
Où paie-t-on ses impôts en portage salarial international ?
Le pays d’imposition dépend de votre résidence fiscale, définie par l’article 4 B du code général des impôts, et de la convention fiscale liant la France au pays concerné. Tant que votre résidence fiscale reste française, vos revenus y sont en principe déclarés. La règle des cent quatre-vingt-trois jours n’est pas universelle : vérifiez le texte applicable et faites-vous accompagner dès que la mission se prolonge.
Peut-on être en portage salarial en vivant à l’étranger ?
C’est possible, mais toutes les sociétés de portage n’acceptent pas ce profil, et rarement dans tous les pays. Cette configuration soulève des questions de résidence fiscale et d’obligations déclaratives locales qui se règlent au cas par cas. Sur une installation durable, la pertinence d’un contrat de travail français mérite d’être réexaminée.
Une mission qui franchit une frontière se prépare toujours plus tôt qu’on ne le croit : le formulaire A1, le visa de travail et la lecture de la convention fiscale ne se règlent pas la semaine du départ.