BRVM
la bourse régionale des valeurs mobilières expliquée
Huit pays, un seul marché coté en franc CFA : qui fait quoi, ce qui s’y échange, comment y accéder depuis la France et quelles limites accepter avant d’y aller.
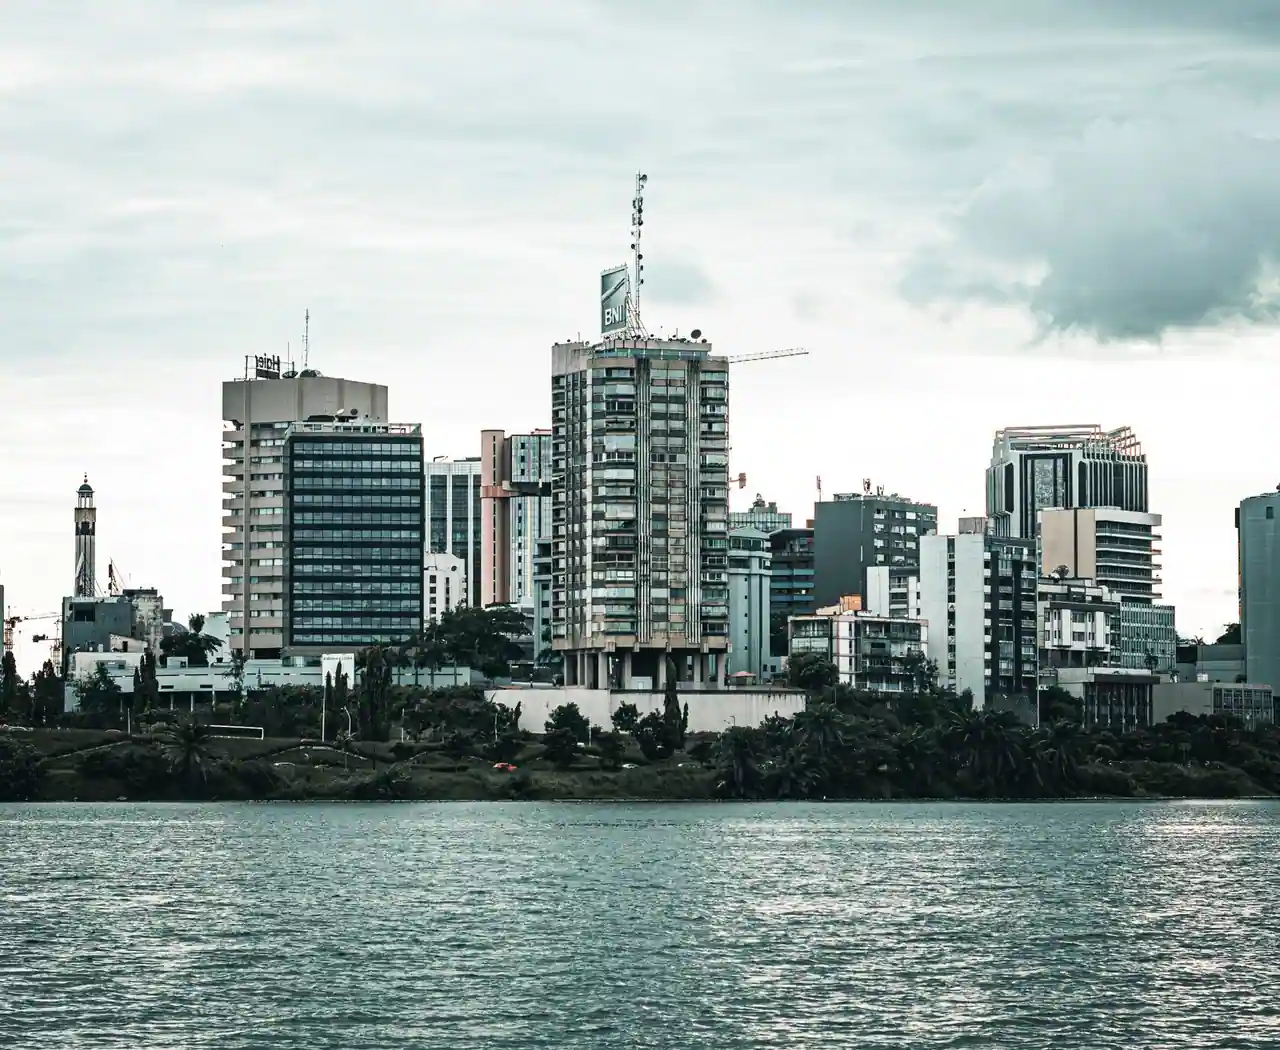
La Bourse régionale des valeurs mobilières est le marché boursier commun aux huit pays de l’UEMOA, avec son siège à Abidjan et une antenne dans chaque État membre. Elle fonctionne depuis le 16 septembre 1998. Quatre acteurs se partagent les rôles : la BRVM cote, le Dépositaire central conserve les titres et règle les transactions, l’Autorité des marchés financiers de l’UMOA régule, et seules les sociétés de gestion et d’intermédiation agréées peuvent passer les ordres. Le marché cote en franc CFA, dont la parité avec l’euro est fixe.
- Périmètre : Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal, Togo.
- Accès : uniquement par une société de gestion et d’intermédiation agréée.
- Monnaie : franc CFA de l’Ouest, parité fixe avec l’euro.
- Indices : BRVM Composite pour le marché, BRVM 30 pour les valeurs les plus liquides.
Une seule bourse pour huit pays
La Bourse régionale des valeurs mobilières est le marché boursier commun aux huit États membres de l’Union économique et monétaire ouest-africaine : Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal, Togo. Un seul marché, huit souverainetés. Le modèle reste rare : une bourse sert en général un pays, et le partage d’une même cotation entre autant d’États indépendants suppose un cadre juridique commun, en l’occurrence celui de l’Union.
Le siège est à Abidjan. Chaque pays membre dispose d’une antenne nationale reliée au site central, ce qui permet à un intermédiaire installé à Dakar, Lomé ou Ouagadougou de transmettre ses ordres dans les mêmes conditions qu’un opérateur ivoirien. L’égalité d’accès entre places n’est pas une clause de principe : c’est le problème technique que l’architecture du marché a été conçue pour résoudre.
La décision de créer la bourse et son dépositaire remonte à décembre 1996. Les opérations ont démarré le 16 septembre 1998, avec les sociétés héritées de l’ancienne Bourse des valeurs d’Abidjan, qui a donc cessé d’être une place nationale pour devenir la matrice d’un marché régional.
Le sigle BRVM désigne l’entreprise de marché, pas l’ensemble du système. Trois autres institutions interviennent, aux fonctions distinctes, et les confondre rend illisible tout ce qui suit.
Qui fait quoi sur ce marché
Quatre acteurs, quatre métiers qui ne se recouvrent pas.
La BRVM
Elle centralise les ordres, les confronte, publie les cours et gère l’admission des titres. Elle ne détient pas les titres et ne conserve pas l’argent des investisseurs.
Le Dépositaire central
Il conserve les titres sous forme électronique et fait aussi office de banque de règlement : c’est lui qui organise l’échange effectif entre l’argent de l’acheteur et les titres du vendeur.
L’AMF-UMOA
L’Autorité des marchés financiers de l’UMOA autorise les appels publics à l’épargne, agrée les intervenants, contrôle et sanctionne. Elle s’appelait Conseil régional de l’épargne publique et des marchés financiers jusqu’en janvier 2023.
Les SGI
Les sociétés de gestion et d’intermédiation sont les seules habilitées à transmettre des ordres. Elles ouvrent les comptes-titres et exécutent pour le compte de leurs clients.
De cette répartition découle une conséquence pratique que la plupart des présentations omettent : un particulier n’accède jamais directement à la cotation. L’ancien nom du régulateur circule encore dans des documents récents, y compris officiels. Il s’agit bien de la même institution, créée en juillet 1996.
Ce qui se cote et ce que disent les indices
Le marché accueille trois familles d’instruments. Les actions de sociétés de la zone, d’abord, avec une forte présence des télécommunications, de la banque, de l’agro-industrie et de la distribution : l’opérateur sénégalais Sonatel et le groupe bancaire Ecobank comptent parmi les valeurs les plus suivies, à titre d’exemples et non de liste. Les obligations d’entreprises, ensuite. Enfin les titres émis par les États de l’Union, qui pèsent lourd dans les montants cotés, la dette publique régionale ayant trouvé là un canal de financement. Le poids exact varie d’une année à l’autre au gré des émissions, ce qui interdit d’en donner une proportion stable.
Côté indices, trois repères principaux, auxquels s’ajoutent des indices sectoriels.
| Indice | Ce qu’il couvre | Ce qu’il permet de voir |
|---|---|---|
| BRVM Composite | L’ensemble des valeurs cotées sur le marché | La tendance générale, toutes lignes confondues |
| BRVM 30 | Les trente actions les plus liquides, composition revue chaque trimestre | La partie du marché sur laquelle un ordre trouve réellement une contrepartie |
| BRVM Prestige | Les valeurs répondant à des critères de taille et de transparence renforcés | Le haut de cote, sur des critères d’exigence déclarés |
La distinction entre indice large et indice de liquidité mérite qu’on s’y arrête, parce qu’elle porte sur la mesure elle-même. Sur un marché où une partie des lignes s’échange peu, un indice général intègre des cours qui n’ont pas été confrontés depuis plusieurs séances. Il décrit donc un état théorique du marché. Le BRVM 30, restreint aux valeurs réellement négociées, mesure quelque chose de plus proche de ce qui s’échange.
Le franc CFA, ou pourquoi le risque de change n’est pas là où on le croit
Le marché cote en franc CFA de l’Ouest, monnaie commune aux huit pays de l’Union. Sa parité avec l’euro est fixe : un euro vaut 655,957 francs CFA, et ce cours ne varie pas au gré des marchés. La convertibilité est adossée à une garantie apportée par le Trésor français, héritée de la coopération monétaire et maintenue après la réforme engagée en 2019.
La conséquence pour un investisseur qui raisonne en euros est directe, et rarement énoncée. Sur les autres places africaines, une performance en monnaie locale peut être effacée par la dépréciation de cette monnaie face à l’euro. Ici, tant que le régime de parité tient, ce mécanisme ne joue pas. Ce qui est gagné en francs CFA est gagné en euros, à la conversion près.
Un projet de monnaie régionale, l’eco, est discuté depuis 2019 à l’échelle ouest-africaine. Les sommets successifs ont confirmé l’objectif sans fixer ni parité avec l’euro ni date de disparition du franc CFA, et le régime de change envisagé n’est pas nécessairement un régime fixe. Les données disponibles à ce jour ne permettent pas de dire ce qu’il adviendra du couplage à l’euro, ni quand. Un investisseur de long terme intègre cette incertitude plutôt que de l’ignorer, sans lui donner un calendrier qu’aucune source officielle ne fournit.
Investir depuis la France
le parcours réel
Aucune plateforme européenne ne donne accès à ce marché. Le chemin passe par un intermédiaire de la zone, et il compte quatre étapes.
-
Choisir une SGI agréée
La liste des sociétés de gestion et d’intermédiation agréées est publiée par la bourse et par l’autorité de marché. C’est la seule source à considérer : l’agrément est ce qui distingue un intermédiaire légitime d’une plateforme qui ne l’est pas.
-
Ouvrir le compte-titres
Le dossier comporte les pièces d’identité et de domiciliation habituelles. Plusieurs SGI acceptent des dossiers transmis à distance, ce qui rend l’opération possible sans se déplacer, avec des délais de traitement qui se comptent le plus souvent en semaines.
-
Alimenter le compte
Par virement international vers le compte espèces adossé au compte-titres. Frais bancaires et délais de valeur dépendent de la banque émettrice et se vérifient avant le premier transfert.
-
Transmettre les ordres
Selon les canaux propres à chaque intermédiaire : formulaire signé, courriel sécurisé ou interface en ligne. C’est la SGI qui saisit l’ordre sur le marché, jamais le client.
Les pratiques varient d’un établissement à l’autre quant à l’acceptation des non-résidents, aux montants d’entrée et aux modes de transmission. Cela se vérifie établissement par établissement, à partir de la liste officielle des agréments, et non sur une règle générale.
Ces titres ne sont pas éligibles au plan d’épargne en actions français, réservé aux sociétés européennes : ils se détiennent sur un compte-titres ouvert chez la SGI. Et les revenus perçus relèvent à la fois de la fiscalité du pays de cotation et de celle du pays de résidence, avec des conventions bilatérales qui varient. Ce point se traite avec un professionnel avant l’ouverture du compte, pas après le premier dividende.
Les limites à regarder en face
Un marché de cette taille impose des contraintes qu’aucun argumentaire commercial ne mentionne.
La liquidité est étroite sur une partie des lignes, et l’effet se mesure au moment de l’exécution. Passer un ordre important sur un titre peu traité, c’est risquer de déplacer le cours soi-même, à l’achat comme à la revente, et d’attendre plusieurs séances avant de trouver une contrepartie. Les volumes réellement échangés sur la ligne visée se regardent avant l’ordre, pas après.
La concentration est l’autre caractéristique structurelle. Quelques grandes capitalisations, principalement dans les télécommunications et la banque, pèsent lourd dans la cote et dans les indices. Un portefeuille construit sur ce marché sera moins diversifié qu’il n’y paraît.
L’information financière, ensuite. Les sociétés cotées publient leurs comptes et le régulateur impose des obligations de transparence, mais le volume d’analyse indépendante disponible est sans commune mesure avec celui d’une place européenne. Le chiffre qu’on n’a pas est souvent celui qui compte, et il manque ici plus souvent qu’ailleurs.
Restent le risque politique et économique des pays de la zone, documenté par les institutions internationales, ainsi que les frais et délais liés à l’éloignement : virements internationaux, droits de garde, conversion. Aucun de ces éléments ne disqualifie le marché. Tous rappellent qu’une place de petite taille, encore peu couverte par les analystes et peu liquide sur une partie de sa cote, se traite avec un horizon long et une part limitée d’un patrimoine.
Quels pays sont couverts par la BRVM ?
Les huit États membres de l’Union économique et monétaire ouest-africaine : Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal et Togo. Le siège de la bourse est à Abidjan, et chaque pays dispose d’une antenne nationale reliée au site central.
Depuis quand la BRVM fonctionne-t-elle ?
La création de la bourse et de son dépositaire central a été décidée en décembre 1996. Les opérations ont démarré le 16 septembre 1998, en reprenant les sociétés qui étaient cotées à l’ancienne Bourse des valeurs d’Abidjan.
Qui régule le marché financier régional ?
L’Autorité des marchés financiers de l’UMOA, institution créée en juillet 1996 sous le nom de Conseil régional de l’épargne publique et des marchés financiers, rebaptisée en janvier 2023. Rencontrer les deux appellations dans des documents n’indique donc pas deux organismes différents.
Comment acheter une action cotée à la BRVM depuis la France ?
En ouvrant un compte-titres chez une société de gestion et d’intermédiation agréée par le régulateur régional : elle seule peut transmettre un ordre au marché. Plusieurs SGI acceptent des dossiers à distance, mais les conditions varient d’un établissement à l’autre et se vérifient auprès de chacun, à partir de la liste officielle des sociétés agréées.
Y a-t-il un risque de change entre l’euro et le franc CFA ?
Pas dans les conditions actuelles : la parité est fixe, un euro valant 655,957 francs CFA, avec une garantie de convertibilité. C’est ce qui distingue ce marché des autres places africaines. Le projet de monnaie régionale discuté depuis 2019 laisse cependant la question ouverte à long terme, sans qu’aucune source officielle ne fixe de parité future ni de calendrier.
Ces titres peuvent-ils être logés dans un PEA ?
Non. Le plan d’épargne en actions est réservé aux titres de sociétés ayant leur siège dans l’Union européenne. Les actions cotées à la BRVM se détiennent sur un compte-titres ouvert chez une SGI de la zone, et leur fiscalité dépend à la fois du pays de cotation et du pays de résidence.
Le marché est-il liquide ?
Inégalement. Une partie des valeurs s’échange quotidiennement, d’autres beaucoup plus rarement. C’est la raison d’être du BRVM 30, qui suit les trente actions les plus liquides et dont la composition est revue chaque trimestre. Avant tout ordre d’un montant significatif, l’observation des volumes réellement échangés sur la ligne visée est le premier réflexe.